


義母から届いたメッセージは、見たことのない二世帯住宅の完成予想図だった。
「新居が楽しみね、2階はあなた達のフロアよ」——え、初耳。
胸の奥がひやっと冷える。嫌な予感は、だいたい当たる。
「二世帯よ、ローンは嫁♪」
休日の昼下がり、義母が当然の顔で我が家に来た。
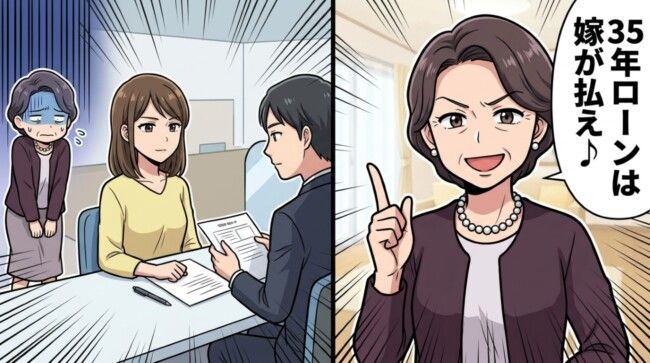
「これで決まり。35年ローンはあなたが払って。若いんだから余裕でしょ♪」
私は思わず固まる。「……え?」
夫も驚いていた。「同居は話してないよね?」
義母は手をひらひら。「家族なんだから当然でしょ。私の老後もあるし」
——当然、って魔法の言葉じゃない。
趣味のコレクションや家財道具の保管が月額2,000円からできて家がスッキリ片付く!
「家族でしょ?」とハンコを迫る
義母は分厚いファイルを広げ、住宅会社の資料と工程表を並べた。
「もう申込金は払ったの。着工まではスピードが大事よ。はい、ここにハンコ押して。頭金200万は今月中ね♡」
血の気が引いた。いきなり200万円?
「契約書、ありますか?」と聞くと、義母は薄く笑う。
「細かいことは後で。名義は私にしておくから固定資産税は私、ローンの支払いは若い方がいいじゃない♪」
その理屈、どこから来たの。
私は深呼吸した。感情でぶつかっても空回りするだけ。——着実なルートで、確かめよう。
静かに「では銀行で確認を」
その夜、夫と話し合った。
「僕も聞いてない。無茶だよ。担当者に会って事実を確認しよう」
私たちは家計のメモを出し、今の暮らしで背負える支払い額や将来の出費を洗い出した。どう見ても、誰かの“つけ”を当然のように払う前提の計画じゃない。
翌日、金融機関の担当者にアポイントを取り、義母にも「一緒に説明を受けましょう」とだけ伝えた。感情論にしないため、第三者の前で、事実だけを並べるつもりだった。
当日。小さな会議室に、私と夫、義母、そして担当者が向かい合う。
「本日は、契約者・支払い義務について確認させてください」と私。
担当者は端末を開き、記録を確認した。
担当者「契約者は義母さまだけです」
「現在の申込は、こちらの義母さま単独の契約予定です。支払い義務は契約者ご本人と、連帯保証人がいればその方に発生します。奥さま(私)の署名・捺印履歴は一切ありません。したがって、奥さまに法的な支払い義務はございません」
義母の視線が泳ぐ。「でも、家族だし……彼女が払うって言ってるの」
私は静かに首を振った。「言っていません。申し訳ありませんが、支払いも同居もお受けしません」
担当者は続けた。「また、年齢やご収入の観点で審査があります。一般論として、長期返済は年齢要件により対象外になることがあります。さらに、請負契約を締結済みの場合の解約は、手付金や設計料の一部が戻らない可能性が高いです」
義母の顔色が目に見えて変わる。「ちょ、ちょっと待って。手付……って?」
「住宅会社に既に申込金をご入金の記録はあります。着工金や登記費用等についても、自己資金が必要になります」
会議室の空気が、すとんと静かになった。
逆転「同居もしません、払えません」
帰り道、義母は早足で前を歩いた。
「あなた達が冷たいから、こうなったのよ」
私は立ち止まり、丁寧に向き合った。
「冷たいかどうかではなく、決め方の問題です。私たちが合意していない計画には、納得できません。お義母さんの生活も、ローンも、私たちが決められません」
夫もはっきりと言った。
「母さん。僕にも事前に相談してほしかった。今のままじゃ誰も救われないよ。これ以上は関われない」
義母は何も言わなくなった。数日後、住宅会社から義母に連絡が入り、計画は白紙へ。申込金と設計の初期費用の一部は戻らず、痛い出費になったと聞いた。
その後「距離とルール」で静かな日常
それからしばらくして、義母から「やっぱり同居しましょう」とやわらかい言い回しで再提案が来たが、私と夫は同じ返事を返した。
「同居はしません。住まいとお金の決め事は、夫婦ふたりで決めます」
連絡は急用のみ夫経由。お祝い事や季節の挨拶は欠かさず、でも財布と暮らしは混ぜない。線を引いたら、家のなかの空気は拍子抜けするほど軽くなった。
さいごに
勝手に進められた二世帯計画は、第三者の冷静な確認で止まりました。家族でも、お金と暮らしの線引きは大事。
「家族だから」で流されそうになる場面、ありますよね。迷うときは、専門の窓口に同席してもらうのも一つの守り方かもしれません。あなたなら、どこで線を引きますか?
※本記事は、実際の体験談をもとに作成しています。取材対象者の個人が特定されないよう固有名詞などに変更を加えながら構成しています。
※本コンテンツ内の画像は、生成AIを利用して作成しています。


コメント